Business IntelligenceThought Leadership Traffic Analytics
استكشاف اتجاهات المتاجر الفعلية
11 فبراير 2025
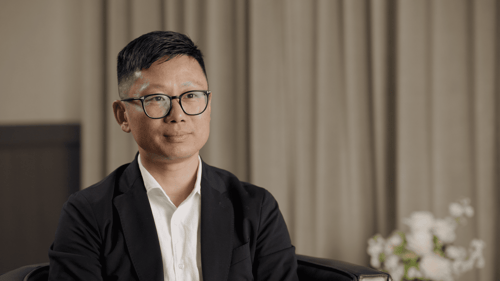
في معرض NRF Big Show لعام 2025، قدم Joe Shasteen، الرئيس العالمي لقسم التحليلات المتقدمة في شركة RetailNext، اتجاهات حركة الزوار لعام 2024 مقارنةً بالعام السابق، مع التركيز على حركة الزوار خلال مواسم الأعياد. وأكد جو على الأداء الإيجابي للمناسبات التسوقية الرئيسية، مثل «الجمعة السوداء» وعيد الفصح وعيد الأم و«السبت الكبير»، في المتاجر الفعلية. وأوضح أن هذه المناسبات قد أدت منذ عام 2017 إلى ارتفاعات ملحوظة في حركة الزوار بالمتاجر، وأن مستويات هذه الحركة أصبحت الآن مماثلة للأداء الذي كان سائدًا قبل الجائحة.
علاوة على ذلك، لاحظنا زيادة كبيرة في حركة المتسوقين بعد عيد الميلاد عام 2024 مقارنةً بالسنوات السابقة، مما يشير إلى وجود طلب مكبوت. تصدرت المجوهرات قائمة الفئات الأفضل أداءً في عام 2024 من حيث عدد الزوار، بينما احتلت فئة «المنزل» المرتبة الأدنى. بعد جائحة كوفيد، واجهت هذه الفئة صعوبة في التعافي من الارتفاع الذي شهدته في فترة الإغلاق مقارنةً بالفترة التي كان الناس يستثمرون فيها بشكل ملحوظ في السلع المنزلية والتجديدات.
كما عرض جو النقاط الرئيسية المستخلصة من استطلاعاتنا حول ثقة المستهلكين في المملكة المتحدة والولايات المتحدة.
تابعوا: الجلسة التنفيذية لجو حول الاتجاهات العامة لحركة التسوق في الولايات المتحدة مع أندرو نيلون
نص الفيديو
-
اقرأ نص الفيديو
مساء الخير، جميعًا. شكراً لانضمامكم إلى محادثة RetailNext اليوم حول أحدث المستجدات والمقاييس الخاصة بنا فيما يتعلق بالمقارنة المعيارية داخل الولايات المتحدة وعلى الصعيد العالمي، بالإضافة إلى ما نلاحظه من منظور اتجاهات حركة الزوار، فيما يتعلق بهذه المقاييس ومقاييس العام الماضي. سأتحدث قليلاً عن نفسي وعن RetailNext. أنا Joe Shasteen، المدير العالمي للتحليلات المتقدمة في RetailNext.
وRetailNext هي أول منصة إنترنت الأشياء (IoT) متخصصة في قطاع التجزئة توفر تحليلات على غرار التجارة الإلكترونية للمتسوقين في المتاجر التقليدية. تقوم منصتنا المركزية التي تعمل بنظام SaaS بجمع البيانات وتحليلها تلقائيًا وتزويد تجار التجزئة بها في الوقت الفعلي، حتى يتمكنوا من اتخاذ قرارات تجارية تستند إلى تحليلات قائمة على البيانات. يحظى بشركتنا بثقة أكثر من 450 تاجر تجزئة في 100 دولة حول العالم. لذا، دعونا ندخل في صلب الموضوع قليلاً.
حسنًا، هناك بعض حالات الاستخدام النموذجية التي نراها ضمن هذه البيانات، وعادةً ما تكون موزعة عبر أقسام المؤسسة في مجالات العمليات والتسويق وعرض البضائع وحماية الأصول. يمكننا جميعًا الاستفادة من هذه الاتجاهات لفهم أداء متاجرنا مقارنةً بالسوق، وبالتالي محاولة التكيف على الفور أو إجراء تعديلات لضمان قدرتنا على الاستفادة من الاتجاهات التي نلاحظها، ليس فقط في متاجرنا، بل على المستوى الوطني أيضًا. لذا، كبداية للتطرق إلى اتجاهات حركة الزوار في الولايات المتحدة، أود أن أضع الأمور في سياقها قليلاً انطلاقاً من اتجاهات ما بعد جائحة كوفيد التي شهدناها في عام 2020. وكما نعلم جميعاً، كان عام 2020 عاماً صعباً للغاية بالنسبة لقطاع التجزئة.
كما تعلمون، أدت إجراءات الإغلاق والقيود على عدد الزوار وأمور من هذا القبيل إلى انخفاضات كبيرة نسبيًا في اتجاهات حركة الزوار لدينا في عام 2020 مقارنةً بعام 2019، وعادةً ما كانت هذه الانخفاضات تتراوح بين 30 و40 في المائة، وهي نسبة كبيرة جدًا. ومع ذلك، ومن الناحية الإيجابية قليلاً في تلك الفترة، لاحظنا أن مؤشرات المبيعات ومعدل تحويل المبيعات قد تحسنت، حيث كان هؤلاء المتسوقون أقل ميلاً للتصفح وأكثر ميلاً لإتمام عملية شراء إذا ما دخلوا تلك المتاجر. وهنا بالضبط تظهر الزيادة في اتجاهات المبيعات، والتي استمرت فعليًا خلال معظم عام 2021 أيضًا، عندما بدأنا نلاحظ، كما تعلمون، الزيادة الكبيرة مقارنة باتجاهات عام 2020 قبل أن نبدأ في الدخول إلى «الوضع الطبيعي الجديد» في هذه المرحلة، وهو ما حدث في أوائل عام 2022، عندما بدأنا نلاحظ عودة حركة المتصفحين فعليًّا إلى المتاجر، حيث لا يكونون دائمًا في رحلة مخصصة لإتمام عملية شراء، بل يصبحون في الواقع أكثر تنافسيةً قليلاً للحصول على تلك الحصة من ميزانيتهم، ويضطرون إلى العثور على الصفقة المناسبة من أجل إتمام عملية الشراء. لذا، عندما نركز قليلاً أكثر على عام 2024 على وجه الخصوص، كما تعلمون، فقد شهدنا استقرارًا ملحوظًا جدًّا على مدار العام.
لم تكن هناك سوى تقلبات قليلة جدًّا. وعادةً ما نشهد انخفاضًا لدى معظم تجار التجزئة لدينا بنسبة تتراوح بين ثلاثة وسبعة في المائة تقريبًا، كل أسبوع من العام، مع بعض التقلبات التي تحدث عادةً حول فترة عيد الفصح التي نلاحظها في شهري مارس وأبريل. لقد شهدنا بعض الإيجابية بشكل أكبر في تلك الفترة المبكرة من العودة إلى المدارس في أغسطس. ثم في بضع مرات أخرى، شهدنا بعض الإيجابية أيضًا في أكتوبر.
ولكن هذا أدى فعليًّا إلى اتجاهات نهاية العام عندما حدث التغيير في موعد «الجمعة السوداء»، مما أدى إلى بعض الاختلافات التي نلاحظها عادةً، عندما تقع «الجمعة السوداء» في نفس الأسبوع. لذلك، وبالنظر إلى بعض أيام العطلات المهمة المحددة هذا العام، لاحظنا أن «الجمعة السوداء»، بالمقارنة مع «الجمعة السوداء» في عام 2023، شهدت انخفاضًا بنحو ثلاثة في المائة. ومع ذلك، عندما ننظر إلى عطلة نهاية الأسبوع بأكملها واليوم الذي تلاها، كان انخفاض حركة الزوار حوالي واحد في المائة فقط في اليوم التالي. وبشكل عام، انخفضت حركة الزوار خلال عطلة نهاية الأسبوع بأكملها بنسبة 1.5% تقريبًا.
وبشكل عام بالنسبة لـ«الجمعة السوداء»، كان الأداء في المتوسط مماثلًا لما شهدناه على مدار العام أيضًا. بل إنه في الواقع فاق قليلاً الاتجاهات السائدة خلال بقية العام. كما قمنا بتحليل متعمق لـ«السبت الكبير»، حيث كانت هناك بعض الاتجاهات المثيرة للاهتمام حول كيفية وقوع «السبت الكبير» هذا العام مقارنةً بوقوعه العام الماضي. ففي العام الماضي، وقع «السبت الكبير» فعليًّا في الثالث والعشرين من ديسمبر، مما أدى إلى نوع من التأثير التراكمي حيث أدرك العملاء أنه كان بمثابة آخر يوم لهم للتسوق قبل ليلة عيد الميلاد، وكذلك آخر يوم سبت متاح لهم للتسوق.
أما هذا العام، عندما صادف «السبت الكبير» يوم 21 ديسمبر، فقد شهدنا انخفاضًا أكبر قليلاً مما كان متوقعًا وفقًا للاتجاه التقليدي لـ«السبت الكبير» مقارنةً بـ«السبت الكبير» في العام الماضي، حيث انخفض بنسبة 9 إلى 10 في المائة على أساس سنوي. ولكن على مدار عطلة نهاية الأسبوع بأكملها، عندما تبدأ في تضمين يومي الجمعة والأحد أيضًا، فإن ذلك هو الوقت الذي نبدأ فيه بالفعل في رؤية بعض الاتجاهات الإيجابية الفعليّة. وبالنسبة لعطلة نهاية الأسبوع بأكملها، عند مقارنة الأرقام مع العام الماضي، كانت الاتجاهات إيجابية بنسبة 3% تقريبًا مقارنةً بالعام الماضي. لذا، كان النمو قويًا حقًّا على الرغم من أن «السبت الكبير» نفسه بدأ يشهد مزيدًا من الانخفاضات.
لقد لاحظنا أن هذا التراجع امتد قليلاً خلال عطلة نهاية الأسبوع، وامتد أيضًا إلى يوم الثالث والعشرين من ديسمبر، وهو، مرة أخرى، يوم تسوق مهم جدًّا في تقويم موسم الأعياد. وهناك بعض الملاحظات الأخرى حول الاتجاهات العامة منذ بداية العام حتى الآن. لقد انتهى عام 2024 تقريبًا بانخفاض في عدد الزوار بنسبة 2.5% مقارنةً بعام 2023. لقد لاحظنا أن المبيعات انخفضت بنسبة أكبر قليلاً، كما تعلمون، حوالي 3 في المائة، وهو اتجاه ثابت بشكل عام، حيث بدأت حركة الزوار في العودة إلى المتاجر بشكل أكبر قليلاً، لكن المنافسة لا تزال أكثر حدة على حصة الإنفاق هذه، وعلى حث العملاء فعلياً على الشراء.
النقطة الأخيرة في هذا الصدد تتعلق أيضًا بمخاوفنا من التضخم على مدار العام. فقد بدأنا نلاحظ أنه مع ارتفاع تكلفة الوحدة الفردية للمنتج الذي يتم شراؤه، نشهد بعض الانخفاضات في عدد الوحدات الفعلية. لذلك، هناك تحول نحو المنتجات الأعلى سعرًا من حيث التكلفة، وتحول نحو المنتجات الأقل سعرًا من حيث عدد العناصر التي يتم شراؤها في سلة التسوق، مما يؤدي في النهاية إلى زيادة بنسبة 1% تقريبًا في متوسط قيمة المعاملة الإجمالية، مدفوعة بارتفاع السعر الفردي للوحدة، ولكنها تنخفض بسبب انخفاض عدد العناصر التي يشتريها المتسوقون. لنتعمق قليلاً في اتجاهات حركة الزوار خلال موسم الأعياد.
يُظهر هذا الرسم البياني شكل متوسط حركة التسوق خلال موسم الأعياد في الفترة من نوفمبر إلى ديسمبر، سواء في بيانات عام 2023 (الخط البرتقالي)، أو في بياناتنا الفعلية لعام 2024، مع عرض توقعاتنا الأولية وخطوط الاتجاه بالخط الأحمر المنقط. هناك أمر واحد يجب أخذه في الاعتبار هذا العام، وهو أننا شهدنا تحولًا كبيرًا إلى حد ما في تواريخ عيد الميلاد وعشية عيد الميلاد. كان هذا يعكس إلى حد كبير الاتجاهات التي رأيناها في عام 2019، وكان مشابهًا جدًّا في الواقع لكيفية عمل اتجاهات عام 2019. ولكن، مرة أخرى، لنستعرض هذا الأمر سريعًا: كما كان متوقعًا، لا يزال «الجمعة السوداء» هو «ملك» حركة الزوار، حيث تبلغ حركة الزوار فيه حوالي ثلاثة أضعاف متوسط حركة الزوار خلال فترة العطلات.
ومع ذلك، عند الدخول إلى فترة «السبت الكبير»، ما زلنا نلاحظ أن «السبت الكبير»، على الرغم من انخفاضه مقارنةً بالعام الماضي بالنسبة لمجموع حركة التسوق خلال موسم الأعياد، ما زال يمثل حصة مشابهة جدًّا من حركة التسوق، حيث بلغت حوالي ضعفين إلى 2.2 ضعف متوسط حركة التسوق الإجمالية خلال موسم الأعياد. لكن، في الحقيقة، المكان الذي لاحظنا فيه تلك الفائدة الإضافية كان في اليوم الأخير قبل ليلة عيد الميلاد مباشرةً، حيث شهدنا زيادة كبيرة في سلوك التسوق، وهو ما كنا نتوقعه ونتنبأ به، لكننا لاحظنا أن عطلة نهاية الأسبوع بأكملها كانت في الواقع أفضل قليلاً مما كنا نتوقعه استنادًا إلى اتجاهاتنا الأولية المستمدة من أداء عام 2019 أيضًا. النقطة الأخيرة المثيرة للاهتمام حقًّا من وجهة نظري هي تلك الفترة الوسطى بين انتهاء عيد الميلاد ويوم رأس السنة الجديدة، حيث شهدنا في الواقع زيادة أكبر بكثير في أنشطة التسوق خلال تلك الفترة. فقد كنا نعتقد، استنادًا إلى ما رأيناه عادةً، أن اتجاهات حركة الزوار تبدأ في الانخفاض خلال تلك الفترة.
تكون حركة الزوار أبطأ قليلاً، وكأنها فترة راحة من التسوق بالنسبة للناس. لكن ما حدث هذا العام كان عكس ذلك تمامًا. لذلك شهدنا بالفعل اتجاهات في الزيادة بشكل ملحوظ، كما تعلمون، ليس إلى مستوى «السبت الكبير»، ولكن كانت حركة مرور قوية جدًا بمعدل 1.5 ضعف متوسط حركة الزوار في أيام العطلات، واتجاهات حركة مرور قوية جدًا خلال تلك الفترة، مما أدى بالفعل إلى الزيادات التي شهدناها قرب نهاية ديسمبر. إذا كنتم تتذكرون إحدى الشرائح السابقة، حيث ترون هذه الزيادات الهائلة على أساس سنوي، فكل ذلك يرجع إلى تلك الاتجاهات وتغير السلوك المتمثل في تواجد المزيد من المتسوقين في المتاجر خلال الأسبوع الأخير بين عيد الميلاد ورأس السنة الجديدة.
وبناءً على ذلك أيضًا، أردنا أن نسلط الضوء قليلاً أكثر على فئاتنا المحددة، أي الفئات التي حققت أداءً جيدًا داخل الولايات المتحدة. لذا، سأقدم لمحة تاريخية موجزة عن العام الماضي، 2023. كانت فئة الصحة والجمال في عام 2023 هي الفئة الأفضل أداءً، حيث حققت نموًا بنسبة 2% تقريبًا على أساس سنوي، في حين شهدت جميع الفئات الأخرى انخفاضات طفيفة بشكل عام. أما هذا العام، فلا تزال فئة الصحة والجمال، كما تعلمون، تحقق أداءً متوسطًا، ولا تزال أعلى قليلاً من المتوسط على الصعيد الوطني، لكنها انخفضت بنسبة 2% تقريبًا على أساس سنوي.
في حين بدأنا نلاحظ نموًا أقوى، خاصة في فئة المجوهرات، التي تسير فعليًّا على خط اتجاه إيجابي مقارنةً بالعام الماضي، بينما كانت فئة الملابس تشبه إلى حد ما أداء فئة الصحة والجمال. وما زلنا نشهد انخفاضات كبيرة نسبيًّا في فئة المنتجات المنزلية. فلم تتعافَ هذه الفئة تمامًا حتى الآن من الزيادات الكبيرة التي شهدناها بسبب توجه العملاء إلى منتجات المنزل، ربما للقيام بمشاريع تحسينات منزلية بأنفسهم، أو إعادة شراء الأثاث، وأمور من هذا القبيل خلال جائحة كوفيد. لذا ما زلنا نشهد بعض الانخفاضات منذ تلك الفترة.
في فئة المنتجات المنزلية، على الرغم من تحسن الأداء هذا العام حيث انخفضت المبيعات بنحو 7 في المائة، إلا أنها لا تزال، كما تعلمون، الفئة التي سجلت أكبر انخفاض في حركة الزوار لعام 2024. أما من منظور إقليمي، فإن الفروق التي نلاحظها أقل قليلاً. كما تعلمون، ستلاحظون بعض التقلبات، ربما ارتفاعات وانخفاضات، اعتمادًا على اتجاهات الطقس في ذلك الأسبوع أو كيف كانت في الأسبوع الماضي. لكن الأهم من ذلك، ما لاحظناه هو أن اتجاهاتنا هذا العام كانت مدفوعة بأداء المنطقة الشمالية الشرقية والجنوبية عند حوالي سالب 2، في حين كان أداء المنطقة الوسطى الغربية والغربية عند حوالي سالب 3.
لذا، كانت النتائج متشابهة جدًّا على جميع الأصعدة. لكن الأمر الأكثر إثارة للاهتمام هو أننا شهدنا نوعًا من الانتعاش الأقوى في حركة الزوار، خاصةً في المنطقة الشمالية الشرقية. بل وأكثر من ذلك، كما تعلمون، بمجرد دخولكم فترة الخريف والشتاء تلك، حيث كان الشمال الشرقي حقًا هو المحرك الرئيسي لأفضل اتجاهاتنا، بل وكان في كثير من الأحيان المنطقة الوحيدة التي سجلت نتائج إيجابية في ذلك الأسبوع خلال تلك الفترة. لذا، كما تعلمون، مرة أخرى، لا توجد تباينات كبيرة هنا، بل مجرد اختلافات طفيفة داخل المناطق التي نغطيها.
وهناك نقطة أخيرة أيضًا. نريد أن نستعرض بعض الولايات التي تضم أكبر عدد من متاجر التجزئة لدينا أو المتاجر في هذه الولايات. صحيح؟ إذا نظرنا إلى كاليفورنيا وفلوريدا وجورجيا ونيويورك وتكساس، فقد شهدت جميع هذه الولايات انخفاضات كبيرة نسبيًا خلال فترة جائحة كوفيد.
وقد شهدت هذه الولايات انخفاضًا كبيرًا، لكن هذا الانخفاض تراجع نوعًا ما في السنة الأولى، على الرغم من أنه لم يعود تمامًا إلى المستوى الذي ما زلنا نشهده حاليًا. كما تعلمون، لا تزال هذه المتاجر تشهد انخفاضًا بنسبة تتراوح بين 10 و15 في المائة مقارنة باتجاهات حركة الزوار في عام 2019. لكننا وصلنا نوعًا ما إلى «الوضع الطبيعي الجديد» في هذه المرحلة، ونشهد استقرارًا أكبر بكثير، وربما بعض الاتجاهات الإيجابية الطفيفة، طوال عام 2024. ولكن من عام 2022 حتى الآن، كما تعلمون، ارتفعت كاليفورنيا بنحو 1.3 نقطة مئوية، وارتفعت فلوريدا بنحو 4 نقاط مئوية، وتُظهر نيويورك على وجه الخصوص أداءً قويًا للغاية، حيث سجلت نموًا يقارب 6.5 إلى 7 في المائة منذ مارس من عام 2022 حتى الآن.
وبناءً على ذلك، وفي ضوء كل اتجاهات حركة الزوار هذه، أجرينا أيضًا استطلاعًا في أواخر عام 2024 لفهم العوامل التي تدفع بعض السلوكيات التي نلاحظها، لا سيما من منظور حركة الزوار ومعدلات التحويل. لذا كان أحد الأسئلة الأولى التي طرحناها هو: كم مرة تتسوق في متاجر غير متخصصة في البقالة، أي متاجر التجزئة المتخصصة؟ ونلاحظ أن الإجابة تختلف بشكل كبير جدًا اعتمادًا على الفئات العمرية التي نتحدث إليها. فقد لاحظنا بشكل عام أن حوالي 15 في المائة من الناس يتسوقون في تلك المتاجر يوميًا، وحوالي 49 في المائة يتسوقون فيها أسبوعيًا.
ولكن عندما ننظر إلى الخصائص الديموغرافية لمن يقومون بهذا التسوق، نلاحظ أن الفئة العمرية الأصغر، أي الفئة التي تتراوح أعمارها بين 18 و34 عامًا، تتسوق الملابس أو الأحذية أو المجوهرات من هذه المتاجر بشكل يومي أكثر تكرارًا. أما بالنسبة للفئات العمرية الأكبر سنًا، أي من يبلغون 35 عامًا فأكثر، فعادةً لا يتجاوز عدد الذين يتسوقون في تلك المتاجر يوميًا 15 في المائة من المستجيبين. وبالإضافة إلى ذلك، نلاحظ جميعًا أن الرجال عادةً ما يكونون أكثر عرضة بمقدار الضعف مقارنةً بالنساء للتسوق في متجر تجزئة فعلي يوميًا. ولكن مع ذلك، ماذا يعني هذا من منظور زيارة المتجر؟
كم مرة من المحتمل أن تغادر ذلك المتجر دون إجراء عملية شراء؟ ومرة أخرى، بينما نلاحظ أن المتسوقين، خاصةً في الفئات العمرية الأصغر، يتسوقون بشكل أكثر تكرارًا على أساس أسبوعي أو يومي، فإن هؤلاء المتسوقين هم في الواقع الأصعب في إقناعهم بالشراء. لذلك، عندما نسألهم عن عدد المرات التي قد يغادرون فيها المتجر خالي الوفاض، نلاحظ أن الفئة العمرية من 18 إلى 24 عامًا هي الأكثر عرضةً بكثير لمغادرة المتجر دون شراء أي شيء. حوالي خمسة وثلاثين بالمائة من هؤلاء العملاء سيغادرون المتجر دون شراء أي شيء إذا لم يعثروا على المنتج المناسب، أو لم يعثروا على العرض المناسب.
وهذا يوضح حقًّا الأهمية الكبيرة، خاصةً مع بدء هذه الفئة العمرية في تشكيل قاعدة أكبر من زوار متاجرنا، في حثهم فعليًّا على الشراء وتقديم الرسالة المناسبة التي ستسمح لهم بإتمام عمليات الشراء هذه. لذا، فإن أحد الأسئلة القليلة التي نطرحها بعد ذلك هو: لماذا تغادرون المتجر؟ ونلاحظ أن السبب غالبًا ما يتعلق بأمور قد تتوقعون أن يتم حلها عن طريق توزيع القوى العاملة أو تحسين الكفاءة في هذا المجال. لذا، فإن الكثير من هذه الأسباب يتعلق بنفاد المخزون المحدود.
لذا، هل لديك القوة العاملة المناسبة في متجرك لضمان أن الرفوف مملوءة، وأن يتم الرد على استفسارات العملاء، والذهاب للتحقق من المخزن الخلفي لمعرفة ما إذا كان هناك المزيد من المخزون هناك؟ ولكن هذا أحد الأسباب الرئيسية التي تدفع الناس إلى المغادرة في الوقت الحالي، حيث يواجهون صعوبة في العثور على المنتجات المطلوبة، بالإضافة إلى طول طوابير الانتظار. لذا فإن هذا يوضح حقًا أهمية الحفاظ على مظهر طوابير قصيرة، وإدخال الناس وإخراجهم بسرعة. لأنه حتى لو لم تكن الطابور طويلة، لكنها تبدو طويلة، فإن ذلك قد يثني الناس، وقد يغادرون المتجر فعليًّا في حين، كما تعلمون، لا يوجد سبب يدعوهم إلى ذلك، وكان بإمكانهم إتمام عملية الشراء.
ثم النقطة الأخيرة تتعلق نوعًا ما بتحفيز عمليات الشراء العفوية. إذن، ما الذي يدفع عادةً إلى عمليات الشراء العفوية هذه؟ وقد لاحظنا، كما تعلمون، خاصة خلال العام أو العامين الماضيين، مع صعود وسائل التواصل الاجتماعي والبيع عبرها، واستخدام العلامات التجارية لها للتواصل مع العملاء ومحاولة خلق تلك الاتجاهات التي تنتشر بسرعة. ما زلنا نلاحظ أن معظم الناس غير مستعدين للاعتراف بأن ذلك يؤثر على سلوكهم في الوقت الحالي.
فلم يقل أكثر من خمسة عشر بالمائة من أي مستجيب، أو من مجموعة المستجيبين لدينا، إن التأثير الاجتماعي، أو نوعًا ما الخوف من تفويت الفرصة، أو وسائل التواصل الاجتماعي هي التي تدفع هذه الاتجاهات حقًّا. وعادةً ما يكون الأمر، كما تعلمون، ما قد تتوقعونه من العوامل الأساسية التي تحرك سلوك المستهلكين في قطاع التجزئة. لذا، فإن العروض أو الخصومات المحدودة المدة، أو العروض أو العبوات الجذابة، هي في الواقع ما يدفع الناس إلى الاعتقاد على الأقل بأن هذا هو سبب قيامهم بعمليات الشراء، وهم أقل استعدادًا بكثير للاعتراف بأننا نرى أي تأثير من وجهة نظر وسائل التواصل الاجتماعي في دفع تلك الاتجاهات. وبناءً على ذلك، لدينا أيضًا مقاييس مماثلة نعمل على طرحها في كل من المملكة المتحدة وأوروبا والشرق الأوسط في هذه المرحلة.
كما أجرينا استطلاعًا لرأي المستهلكين داخل المملكة المتحدة أيضًا، وسنتطرق إليه لاحقًا. ولكن فقط لوضع الأمور في سياقها قليلاً فيما يتعلق بالمملكة المتحدة، فقد لاحظنا أنه على مدار عام 2024، انخفضت حركة الزوار في المملكة المتحدة بنحو واحد في المائة، وهو أداء أفضل مما شهدناه في الولايات المتحدة حيث انخفضت حركة الزوار بنحو اثنين ونصف في المائة. ولكن على عكس ما حدث في الولايات المتحدة، انخفضت المبيعات بشكل أكبر بكثير. فقد انخفضت بنسبة تقارب 4 في المائة مقارنة بحركة الزوار.
ولكن عندما ننظر إلى الأيام المهمة بشكل خاص في المملكة المتحدة، نلاحظ أن اتجاهات التسوق خلال العطلات تختلف فعليًّا بشكل كبير عما نراه في الولايات المتحدة. لذا، ما زالوا يحاولون بذل المزيد من الجهد للاستفادة من «الجمعة السوداء». لقد شهدنا بالفعل نموًا طفيفًا في يوم «الجمعة السوداء» في المملكة المتحدة مقارنةً بالعام الماضي. لكن في الوقت نفسه، من منظور «السبت الكبير»، لاحظنا أن حتى هذا التحول في «السبت الكبير» لم يؤدِ إلى نفس الانخفاضات التي شهدناها في الولايات المتحدة.
فقد كان هناك نمو فعلي في مبيعات «السبت الكبير» في المملكة المتحدة. لكن المكان الذي شهدنا فيه انخفاضًا أكبر قليلاً كان يوم «بوكسينغ داي». ويبدو أنه نظرًا لأن يوم «بوكسينغ داي» هذا العام صادف يوم الخميس، فقد كان هؤلاء العملاء في الواقع يحولون سلوكهم الشرائي إلى عطلة نهاية الأسبوع التي تليه. لذلك، لم يخرجوا فعليًّا في السادس والعشرين من ديسمبر للاستفادة من عروض يوم ما بعد عيد الميلاد.
بل كانوا يخرجون في الواقع يوم الجمعة أو السبت أو الأحد، وهنا لاحظنا بالفعل زيادات كبيرة في الاتجاهات السنوية، فيما يتعلق بحركة الزوار إلى المتاجر في المملكة المتحدة. وبذلك، تُظهر أوروبا أيضًا اتجاهات مشابهة جدًّا. لكن لننتقل إلى التصنيفات العامة التي نقوم بها. نعم.
لذا فإننا نقسم أوروبا حاليًا إلى أربع مناطق رئيسية. لدينا أوروبا الشرقية، وأوروبا الشمالية، وأوروبا الجنوبية، وأوروبا الغربية. كما تعلمون، فإن أوروبا الشرقية في الوقت الحالي هي التي تشهد أكبر انخفاض، على الرغم من أنه لا يزال أقل بكثير من المناطق الأخرى، حيث يبلغ معدل الانخفاض حوالي سالب اثنين. أما أوروبا الغربية، التي تتألف عادةً من إسبانيا وفرنسا والبرتغال، تلك البلدان،
ونلاحظ بعض النمو الإيجابي في اتجاهات حركة الزوار فيها مقارنة بالعام الماضي. أما شمال أوروبا، الذي يشمل، كما تعلمون، المملكة المتحدة أيضًا، فهناك نشهد انخفاضًا بنسبة 0.6 في المائة أيضًا. أما بالنسبة للشرق الأوسط، سأتطرق إلى هذا الموضوع. بالنسبة للشرق الأوسط أيضًا، كما تعلمون، نلاحظ تباينًا كبيرًا في أداء مختلف البلدان.
في الواقع، الخط الأخضر في هذه الشريحة يمثل الإمارات العربية المتحدة. لدينا أيضًا المملكة العربية السعودية، ثم جميع الدول الأخرى في منطقة الشرق الأوسط التي يمكننا تحليلها. لكن في هذه الحالة، نلاحظ أن المملكة العربية السعودية تشهد في الوقت الحالي انخفاضات أكبر في كثير من الأحيان مقارنةً بالإمارات العربية المتحدة. إذن، هناك اتجاهات مختلفة جدًا في هذين البلدين، حيث تميل الإمارات العربية المتحدة إلى أن تكون أكثر إيجابية، وعندما تشهد انخفاضات، فإنها لا تقترب من حجم الانخفاضات التي قد نراها في المملكة العربية السعودية في الوقت الحالي.
وبالنسبة للمملكة المتحدة أيضًا، أجرينا تحليلًا مشابهًا بشأن اتجاهات حركة الزوار خلال موسم الأعياد. وهذا يعيدنا نوعًا ما إلى النقطة الأولية حول كيف نلاحظ سلوكًا وأنماط تسوق مختلفة للغاية داخل المملكة المتحدة مقارنةً بالولايات المتحدة. فإذا كنتم تتذكرون، بلغت حركة الزوار في «الجمعة السوداء» في الولايات المتحدة حوالي 3.1 أضعاف متوسط حركة الزوار خلال موسم الأعياد. أما في المملكة المتحدة، فلا يزال هناك ارتفاع جيد، لكنه لا يتجاوز حوالي 1.6 ضعف متوسط حركة الزوار خلال موسم الأعياد.
وحتى عند هذا المستوى، لا نلاحظ حقًّا الزيادة الهائلة في حركة الزوار في «السبت الكبير» في المملكة المتحدة التي شهدناها في الولايات المتحدة. لذا، فإن «يوم السبت الكبير» في الولايات المتحدة، على الرغم من انخفاضه مقارنة بالعام الماضي، لا يزال يبلغ حوالي ضعف متوسط حركة الزوار خلال موسم الأعياد، بينما في المملكة المتحدة، على الرغم من أننا شهدنا نموًا إيجابيًا مقارنة بالعام الماضي، إلا أنه لا يزال لا يتجاوز، كما تعلمون، مرة ونصف أو 1.6 ضعف متوسط حركة الزوار خلال موسم الأعياد في هذه الفترة. لذلك، هناك العديد من الجوانب المختلفة جدًّا بين المملكة المتحدة والولايات المتحدة من هذه الزاوية، ونحن نواصل تطوير مؤشراتنا الخاصة بالمملكة المتحدة، وسنقوم بنشرها على نطاق أوسع على مدار عام 2025 أيضًا. كما أننا، في هذا الوقت أيضًا، بدأنا في تفصيل بعض الفئات الفردية داخل المملكة المتحدة.
في هذه الحالة، عند النظر إلى فئة الملابس والأحذية، نلاحظ أنها كانت تؤثر سلبًا على اتجاهاتنا بشكل أكبر قليلاً في عام 2024، حيث انخفضت بنسبة 5% تقريبًا على أساس سنوي مقارنةً بفئة المجوهرات والإكسسوارات التي أظهرت استقرارًا جيدًا جدًّا طوال العام، حيث ظلت مستقرة تقريبًا مقارنةً بعام 2023 في هذا الوقت. وفي أوروبا خلال هذا العام، كما تعلمون، نلاحظ اتجاهات مماثلة. على الرغم من أنه من المثير للاهتمام، في الحالة الأوروبية، كما تعلمون، حيث حققت المجوهرات نجاحًا كبيرًا أو كان أداؤها جيدًا جدًّا في المملكة المتحدة في هذا الوقت، فإن قطاع المجوهرات، خاصةً مع اقتراب نهاية العام مع دخول فصل الخريف، وكذلك في شهر أكتوبر ثم فترة الأعياد، لم يكن أداؤه جيدًا كما كان في الفئات الأخرى. لذا، بالنظر إلى تلك الفترة، ربما كان أداء قطاع المجوهرات في أوروبا أفضل قليلاً العام الماضي.
ولكن في هذا الوقت، كما تعلمون، كانت الملابس هي المحرك الرئيسي لاتجاهات موسم الأعياد في جميع أنحاء أوروبا القارية، وكانت هي المحرك الفعلي لأي اتجاهات إيجابية شهدناها في ذلك الوقت، بعد أن مرت بفترة أصعب قليلاً في بداية العام، حيث كانت فئة الملابس والأحذية في كثير من الأحيان الفئة الأقل أداءً لدينا في أوروبا. ثم في الشرق الأوسط، لاحظنا ذلك أيضًا. لم نتمكن سوى من تحليل فئتي الملابس والأحذية في الشرق الأوسط، لكن الملابس والأحذية كانت، كما تعلمون، تتفوق قليلاً على اتجاهات الشرق الأوسط، طوال عام 2024. وبناءً على ذلك، وبشكل مشابه لما حدث في الولايات المتحدة، أجرينا استطلاعًا لرأي المستهلكين في المملكة المتحدة، تضمن جوانب مماثلة تتعلق بمدى تكرار قيام الناس بالتسوق.
لذا، كما تعلمون، إذا نظرنا إلى سلوكيات التسوق في جميع المتاجر، نلاحظ أن العملاء في المملكة المتحدة عادةً ما يكونون أقل ميلًا قليلاً للتسوق يوميًا. يقول حوالي 40 إلى 50 في المائة منهم إنهم يتسوقون مرة واحدة على الأقل أسبوعيًا. ولكن عندما نقسم ذلك إلى فئة الملابس والأزياء، نلاحظ أن الغالبية العظمى من المتسوقين المحتملين يزورون تلك المتاجر فعليًا مرة واحدة شهريًا. لذا، فإن حوالي 43 في المائة من العملاء يتسوقون الملابس والأزياء في المتاجر شهريًا فقط، مع وجود نسبة أعلى بكثير منهم تقول إنها نادرًا ما تتسوق في هذا النوع من المتاجر.
كما نحب أن ننظر أيضًا إلى، كما تعلمون، ما هي الأبحاث التي يجريها العملاء؟ إذن، ما هو هذا النوع من الرحلة عبر الإنترنت التي نود، كما تعلمون، أن نتمكن من دمج الرحلة عبر الإنترنت مع الرحلة في المتجر قدر الإمكان. وهذا يقدم نوعًا من التغذية الراجعة حول الأوقات التي يتصفح فيها العملاء فعليًّا موقع التاجر الإلكتروني. وما زلنا نلاحظ أن احتمالية تصفح العملاء لموقع التاجر الإلكتروني أعلى بكثير من احتمالية تصفحهم لوسائل التواصل الاجتماعي.
لذا، مرة أخرى، وسائل التواصل الاجتماعي، صعودها وأهميتها في عملية البيع، لكننا ما زلنا نلاحظ أن المواقع الإلكترونية هي الطريقة الأولى التي يتعرف بها العملاء على العلامة التجارية، ويفهمون العروض المتوفرة هناك، قبل الذهاب إلى المتجر وإتمام عملية الشراء. وبنفس المعدل، كما تعلمون، فإن حوالي 25% فقط من العملاء يزورون الموقع فعليًّا إما أثناء زيارتهم للمتجر أو بعدها. وهناك 30% أخرى لا تعود أبدًا إلى الموقع. ومن منظور وسائل التواصل الاجتماعي، كما تعلمون، قال 39 في المائة فقط من عملائنا الذين شملهم الاستطلاع إنهم سيزورون وسائل التواصل الاجتماعي قبل الذهاب إلى المتجر، لكن الغالبية العظمى منهم، بصراحة، لا تطلع حتى على وسائل التواصل الاجتماعي.
لذا، مرة أخرى، هذا يبرز حقًا أهمية موقع التاجر الإلكتروني ونقل الرسالة. وينبغي أن يظل هذا هو المحور الأساسي حتى مع كل ما نراه من صعود اتجاهات التسوق التي تنتشر بسرعة، ومحاولة الاستفادة من ذلك فعليًّا عبر وسائل التواصل الاجتماعي. لا يزال موقع التاجر الإلكتروني هو الوسيلة الأولى لتوصيل رسالتك. ثم، نوعًا ما، كما تعلمون، عند الحديث قليلاً أكثر عن اتجاهات التحويل وذروة التحويل على مدار العام، سألنا ببساطة عن احتمالية خروج العميل من المتجر خالي الوفاض.
بشكل عام، كما تعلمون، عادةً ما يقول حوالي 37 في المائة من العملاء إنهم سيغادرون المتجر خالي الوفاض. وعادةً، في يوم «الجمعة السوداء»، تبلغ هذه النسبة حوالي 44 في المائة. وهذا يبرز حقًا أهمية تقديم العرض المناسب. وفي الواقع، يهتم العملاء حقًّا بالتصفح في تلك المرحلة، للتأكد من أنهم سيجدون ما يبحثون عنه، ولكن أيضًا بالسعر المناسب.
فهم لن يكتفوا بإجراء عملية الشراء فحسب. الضغط أقل في فترة الأعياد هذه. لا يزال أمامهم شهر لإجراء المزيد من التصفح، كما تعلمون، والقيام بالمزيد من التسوق قبل إتمام عملية الشراء. لذا، هذا هو الوقت الذي ترى فيه، في فترة عيد الميلاد تلك، أن عدد المشترين المستعدين للشراء يكون أكبر قليلاً في تلك المرحلة.
عليهم اتخاذ قرار. الوقت ينفد، وهنا بالضبط ترى أن احتمال مغادرتهم المتجر خالي الوفاض يكون أقل ما يمكن في فترة عيد الميلاد تلك. ثم، فيما يتعلق بالأسباب التي تجعلهم يغادرون المتجر خالي الوفاض، فإن الأمر يعود مرة أخرى إلى أمور مشابهة جدًا لما رأيناه في الولايات المتحدة. لذا، فإن الأمر كله يعود إلى التوزيع الصحيح للقوى العاملة.
هل تقدم للعميل التجربة المناسبة التي ستمكنه من إتمام عملية الشراء؟ نلاحظ في كثير من الأحيان أنهم يغادرون المتجر بسبب طوابير الانتظار الطويلة أو لعدم تمكنهم من العثور على المنتجات. هذان الأمران يمكن معالجتهما بسهولة تامة من خلال توفير العدد المناسب من الموظفين في المتجر للتفاعل الفعّال مع العملاء، وفهم أسئلتهم، وما يفعلونه هناك، ومن ثم، كما تعلمون، نأمل أن نوفر لهم التجربة المناسبة أو الخدمة المناسبة التي ستدفعهم إلى إتمام عملية الشراء في النهاية. وبهذا الصدد، لدينا بعض الأمثلة على أفضل الممارسات والطرق للاستفادة من البيانات على نطاق واسع.
أعتقد أن أولها، مرة أخرى، وقد ذكرت هذا عدة مرات، هو في الواقع تحسين نماذج جدولة الموظفين وتوزيع القوى العاملة. كما تعلمون، غالبًا ما تعود الأسباب التي تدفع الناس إلى مغادرة المتجر دون شراء إلى عدم كفاية عدد الموظفين في المتجر، وعدم توفير الاهتمام الكافي بالعملاء الذي من شأنه أن يدفع معدل التحويل هذا. لذلك من المهم جدًّا مراقبة حجم حركة الزوار في متجرك، ومراقبة كيفية توزيع القوى العاملة. وعند هذه النقطة، ننظر إلى مؤشراتنا الخاصة بعدد المتسوقين لكل ساعة عمل، ونحاول حقًّا الحفاظ على هذه النسبة ثابتة.
لا توجد نسبة ذهبية واحدة محددة. فالأمر يعتمد بشكل كبير على كل بائع تجزئة على حدة، وعلى المبادرات الرئيسية التي يتبناها. لكنها مؤشر رئيسي جدًا يجب النظر إليه والتأكد من أنه يتماشى مع التوقعات المرجوة. ثم، كما تعلمون، تحليل أسباب عدم إتمام عملية الشراء، يمكننا القيام بذلك بعدة طرق مختلفة، خاصةً باستخدام التحليلات الداخلية.
لكن الأمر يتعلق في الحقيقة بمحاولة فهم كيف تبدو مسارات هؤلاء المستهلكين الذين يقومون بعمليات شراء مقارنةً بأولئك الذين لا يقومون بذلك. هل هناك عوامل مختلفة يمكننا التأثير عليها؟ هل يمكننا تخصيص موظفين في قاعة المتجر لاستقبالهم في مناطق معينة قد تساعد في تحفيز عملية البيع؟ كما تعلمون، هل هناك فرص مختلفة لترتيب الرفوف حيث يمكننا إجراء اختبار AB لفهم ما إذا كان الرف سيحقق مبيعات أفضل في مقدمة المتجر، أم في مؤخرته، مثل المثال الكلاسيكي لمتجر البقالة، حيث توضع الحليب في مؤخرة المتجر.
هل يؤدي ذلك إلى جذب الناس إلى الجزء الخلفي من المتجر، مما يزيد من، كما تعلمون، جذب الأنظار وزيادة الرؤية على الرفوف المختلفة أيضًا؟ ثم الحالة العملية الأخيرة تدور حول مشاركة البيانات وتحقيق الدخل منها أيضًا. لذا، هذا مسار تحويل رئيسي نود النظر إليه لإبراز الفرص المتاحة لمختلف تجار التجزئة أو المتاجر. لذا، نود أن ننظر إلى: كيف يبدو إجمالي حركة الزوار في المتجر؟
كيف يبدو معدل مدة البقاء أمام العروض المختلفة في جميع أنحاء المتجر؟ ثم، في النهاية، ما هو معدل تحويل مدة البقاء؟ فإذا كان هناك مائة شخص يقفون أمام عرض ما، و 10 في المائة منهم أو عشرة منهم قاموا بالشراء، فسيكون معدل تحويل مدة البقاء حوالي 10 في المائة. يمكننا فهم أداء العناصر المختلفة من منظور الفرصة المتاحة للبيع وعدد الأشخاص الذين تمكنوا فعليًّا من إجراء عملية الشراء.
وبهذا، أشكر الجميع على حضورهم جلسة Fires أو Pulse Chat اليوم. شكرًا لكم.
قد يعجبك أيضًا

هل تريد أن ترى RETAILNEXT عمليًا؟
تواصل مع فريقنا. سنوضح لك بالضبط ما يمكن أن يحققه RetailNext لشركتك.